入境旅游是衡量一个国家旅游国际竞争力的重要指标。2011年至2012年初,我国入境旅游市场整体保持平稳发展态势,但受全球经济复苏乏力、欧债危机持续发酵以及人民币升值等因素影响,月度接待人数呈现一定波动。本文基于2011年1月至2012年1月的相关数据,对该期间我国入境旅游接待人数情况进行简要分析。
一、总体规模与走势
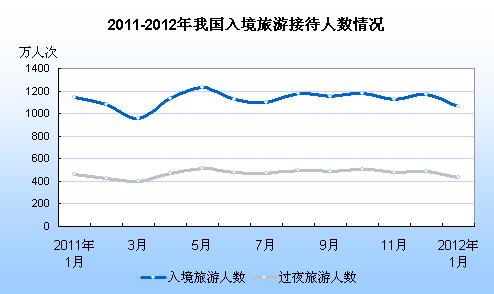
2011年全年,我国入境旅游接待人数整体保持在较高水平,月度数据大致在1000万至1300万人次之间波动。从趋势看,年初受春节假期和冬季气候影响,1—2月接待人数相对较低;3月起逐步回升,4—6月进入春季旅游旺季,接待人数明显增加;7—8月暑期达到年内高峰,单月接待人数接近或突破1300万人次;9—10月受中秋、国庆长假带动,市场热度延续;11—12月随天气转冷,接待人数有所回落。
二、季节性特征明显
该期间入境旅游接待人数呈现典型的季节性特征:
- 春季回暖(3—5月):随着气温回升和假日增多,外国游客及港澳台同胞入境数量稳步上升。
- 暑期高峰(7—8月):学生假期和家庭出游叠加,成为全年接待量最高的阶段。
- 秋冬回落(11—12月):北方气温下降,传统淡季来临,接待人数环比减少。
- 2012年1月:受元旦和春节假期临近影响,入境旅游接待人数较2011年12月有所回升,但与2011年同期相比基本持平,略低于暑期高峰水平。
三、月度变化情况
以2011年1月为起点,1—2月入境接待人数处于相对低位;3月开始逐月攀升,4—5月增速加快;6—8月维持在全年高位;9—10月小幅波动,但依然高于年初水平;11—12月出现季节性下降。2012年1月,由于春节假期在1月下旬,节前入境游客有所增加,但当月总量未出现明显突破,整体延续了冬季相对平缓的态势。
四、影响因素分析
- 全球经济环境:2011年欧债危机蔓延,欧美等主要客源市场经济低迷,居民出境旅游意愿受到抑制,对我国入境旅游形成一定拖累。
- 人民币汇率:人民币持续升值提高了境外游客来华旅游的成本,对入境旅游需求产生负面影响。
- 国内因素:我国旅游基础设施不断完善,签证便利化程度逐步提高,加上2011年“中华文化游”主题年推广,对稳定入境市场起到积极作用。
- 突发事件:部分月份受自然灾害、疫情等短期因素影响,局部地区入境旅游接待出现波动。
五、结论
2011年1月至2012年1月,我国入境旅游接待人数呈现“旺季高、淡季低”的季节性波动,全年总量保持基本稳定。尽管面临外部经济环境的不利因素,但国内旅游供给不断优化和宣传推广持续加力,使入境旅游市场未出现大幅下滑。2012年1月作为观察期末,接待人数延续了冬季平缓走势,为后续入境旅游市场的恢复和增长奠定了基础。